

 Da Francesco Garofalo
Dal 19 ottobre alla Casa di Quartiere Montegrappa prende il via un ciclo settimanale gratuito dedicato alla gestione consapevole del denaro, ai mercati e alla finanza personale. Gli incontri saranno aperti a tutti e accompagnati dall’eBook “L’alternativa al materasso”.
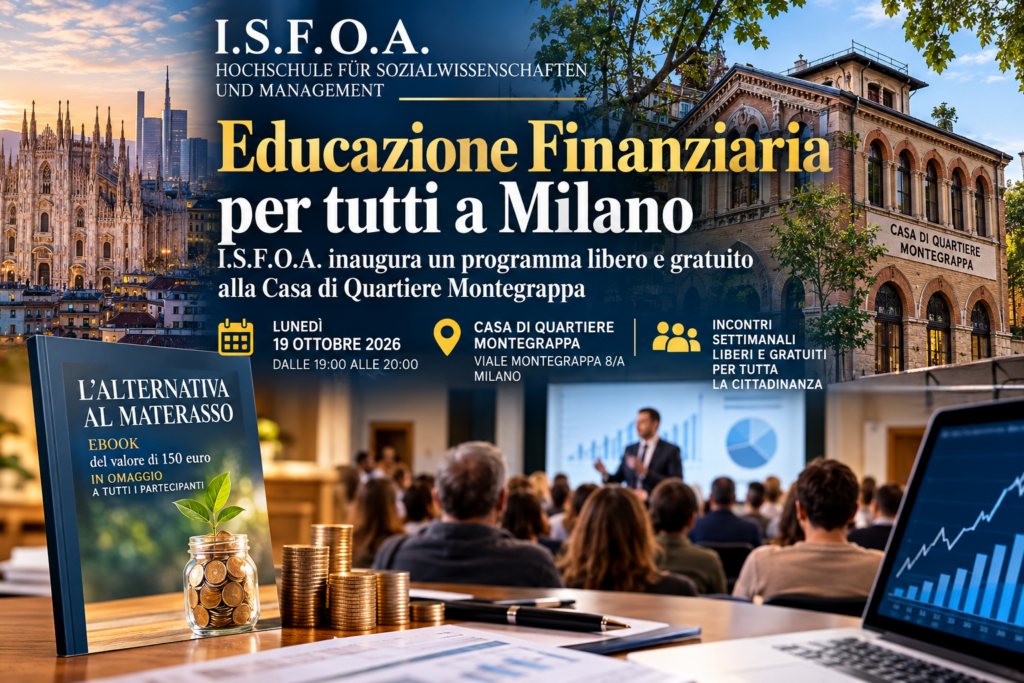
Milano porta l’educazione finanziaria fuori dai luoghi tradizionalmente riservati agli specialisti e la conduce dentro uno spazio civico, trasformandola in uno strumento di conoscenza accessibile alla cittadinanza. Lunedì 19 ottobre 2026, dalle 19 alle 20, la Casa di Quartiere Montegrappa di viale Montegrappa 8/A ospiterà l’avvio del programma libero e gratuito promosso da I.S.F.O.A. Hochschule für Sozialwissenschaften und Management e dedicato alla finanza personale, al risparmio, agli investimenti e alla comprensione dei principali meccanismi economico-finanziari.
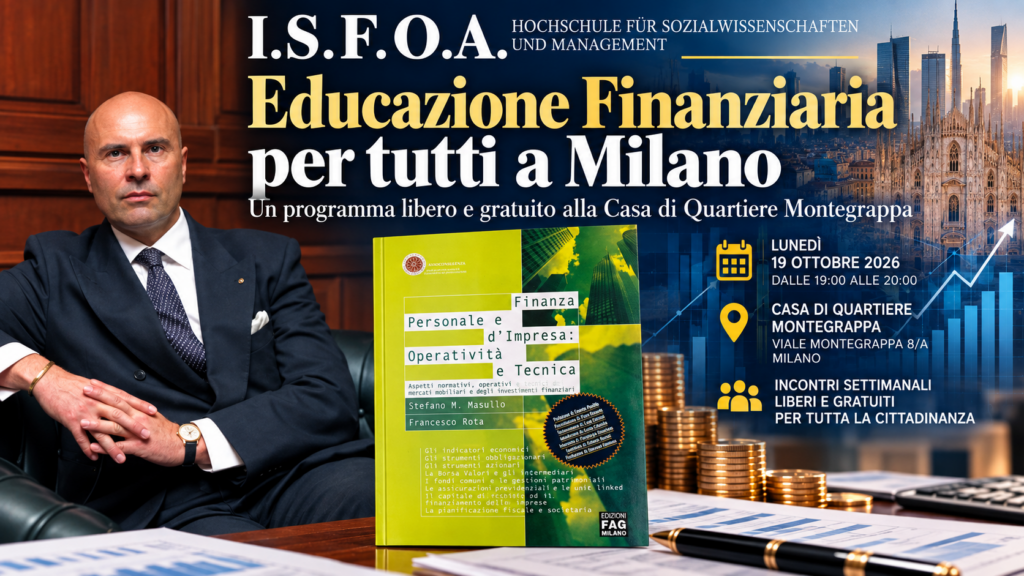
L’iniziativa prevede incontri settimanali della durata di un’ora, aperti alla cittadinanza e ospitati nell’Aula Magna della struttura. Al termine dell’appuntamento inaugurale è previsto un leggero rinfresco. A tutti i partecipanti sarà inoltre messo a disposizione gratuitamente l’eBook dal titolo “L’alternativa al materasso”, indicato dagli organizzatori con un valore di 150 euro.
Il progetto nasce in un momento particolarmente significativo: ottobre è il mese dedicato in Italia all’educazione finanziaria e conduce alla Giornata Mondiale del Risparmio del 31 ottobre. Ma la coincidenza temporale rappresenta soprattutto l’occasione per affrontare una questione più ampia: quanto conosciamo realmente gli strumenti attraverso i quali amministriamo il nostro denaro e quanto siamo preparati a prendere decisioni che possono incidere sul nostro futuro?
L’educazione finanziaria come competenza di cittadinanza
Comprendere un conto corrente, valutare un’obbligazione, distinguere risparmio e investimento, conoscere il rapporto tra rischio e rendimento, interpretare un tasso d’interesse o comprendere le conseguenze di una scelta previdenziale non costituiscono più competenze riservate agli addetti ai lavori.
Sono decisioni che entrano nella vita quotidiana delle famiglie.
L’educazione finanziaria assume per questo una dimensione che supera la conoscenza tecnica dei mercati. Significa acquisire gli strumenti necessari per amministrare le proprie risorse, valutare consapevolmente opportunità e rischi e riconoscere la complessità di prodotti che la digitalizzazione ha reso sempre più facilmente accessibili.
Il programma milanese muove precisamente da questa impostazione: avvicinare il cittadino ai concetti della finanza personale attraverso un percorso strutturato, senza trasformare la materia in un territorio incomprensibile dominato dal linguaggio specialistico.
La questione ha ormai assunto rilevanza europea. Nel settembre 2025 la Commissione europea ha adottato una strategia per la promozione dell’alfabetizzazione finanziaria, definendola una competenza essenziale per la vita. L’obiettivo è accrescere conoscenze ancora insufficientemente diffuse e favorire un rapporto più consapevole con servizi, prodotti e mercati finanziari.
L’alfabetizzazione economica diventa così parte della capacità individuale di esercitare pienamente la propria autonomia.
Una persona che comprende meglio gli strumenti finanziari può infatti valutare con maggiore cognizione le conseguenze delle proprie decisioni, riconoscere rischi e costi e pianificare con maggiore attenzione il futuro.
In questo senso acquista particolare significato la sintesi attribuita al Governatore della Banca d’Italia Fabio Panetta: «L’Educazione Finanziaria è importante perché aiuta a vivere meglio».
Europa, competenze finanziarie ancora insufficienti
I numeri contenuti nel materiale alla base dell’iniziativa restituiscono la dimensione del problema.
Secondo l’Eurobarometro del 2023 richiamato nel progetto, soltanto il 18% dei cittadini dell’Unione europea possiede un livello elevato di alfabetizzazione finanziaria.
Il dato diventa ancora più rilevante quando viene letto insieme alla vulnerabilità economica di una parte consistente della popolazione europea. Quasi la metà delle persone tra i 18 e i 65 anni, il 49%, non disporrebbe di risparmi di emergenza sufficienti a sostenere almeno tre mesi di spese di sussistenza senza ricorrere a prestiti o modificare la propria situazione abitativa. Il 16%, inoltre, non avrebbe alcuna forma di risparmio destinata alle emergenze.
Non si tratta semplicemente della capacità di conoscere il funzionamento di un prodotto finanziario. La fragilità emerge dall’incontro tra disponibilità economiche limitate e strumenti insufficienti per pianificare, valutare e scegliere.
Esistono inoltre differenze tra Paesi e fasce della popolazione. Donne, giovani, anziani, persone con redditi inferiori e cittadini con livelli di istruzione più bassi mostrano mediamente competenze finanziarie più limitate.
È precisamente su questo terreno che l’educazione finanziaria assume anche una funzione sociale: ridurre l’asimmetria informativa significa offrire a un numero maggiore di persone la possibilità di comprendere decisioni destinate ad avere conseguenze concrete sulla propria vita.
L’Italia e il ritardo nell’alfabetizzazione finanziaria
Il quadro italiano presenta criticità specifiche.
La terza edizione dell’“Indagine sull’Alfabetizzazione e le Competenze Finanziarie degli Italiani”, richiamata nel programma e condotta dalla Banca d’Italia secondo una metodologia armonizzata in ambito OCSE, ha confermato nel 2023 una situazione di ritardo rispetto al confronto internazionale, pur registrando alcuni segnali di miglioramento.
Il livello medio di alfabetizzazione finanziaria degli italiani viene indicato in 10,6 punti su una scala da 1 a 20.
Le conoscenze finanziarie risultano sostanzialmente stabili, mentre vengono evidenziati lievi miglioramenti nei comportamenti e negli atteggiamenti legati all’uso del denaro e alla propensione al risparmio.
Ancora più delicato è il capitolo digitale.
Le competenze di finanza digitale vengono quantificate in 4,4 punti su una scala da zero a dieci, evidenziando la necessità di rafforzare la preparazione proprio nel settore destinato a incidere sempre maggiormente sulle modalità con cui cittadini e famiglie accedono ai servizi finanziari.
Nel quadro riportato dall’iniziativa, i divari maggiori interessano le donne, la fascia di popolazione compresa tra 35 e 64 anni e gli abitanti del Mezzogiorno.
Dal conto corrente all’intelligenza artificiale
L’evoluzione tecnologica rende il problema ancora più complesso.
Oggi un cittadino può aprire e amministrare conti attraverso uno smartphone, acquistare prodotti finanziari a distanza, utilizzare sistemi di pagamento digitali, accedere a piattaforme di investimento e incontrare formule di credito come il buy now, pay later senza necessariamente possedere una preparazione adeguata.
La facilità tecnica di accesso non coincide automaticamente con la capacità di comprendere ciò che si sta facendo.
Più semplice diventa compiere un’operazione, maggiore può essere il rischio di sottovalutarne implicazioni, costi e conseguenze.
Accanto alle opportunità offerte dalla tecnologia emergono inoltre i problemi legati alla sicurezza informatica, alle frodi digitali, alle truffe e alla crescente complessità di alcuni prodotti.
Il programma di educazione finanziaria previsto a Milano dedica quindi una parte specifica alle innovazioni tecnologiche, affrontando internet banking, banca virtuale, sistemi assicurativi, intelligenza artificiale applicata alla gestione finanziaria, sicurezza cibernetica e nuove modalità di distribuzione dei servizi.
È uno dei passaggi più contemporanei dell’intero percorso, perché pone la tecnologia dentro un quadro più ampio di responsabilità individuale e capacità critica.
Casa di Quartiere Montegrappa, dalla solidarietà ottocentesca alla formazione
La scelta della sede possiede anche un valore storico.
La Casa di Quartiere Montegrappa si trova in viale Montegrappa 8/A, nel Municipio 9 di Milano, in un’area storicamente collegata al vecchio Ponte delle Gabelle sul Naviglio della Martesana e un tempo caratterizzata da una forte presenza di lavoratori, operai e manovali.
L’edificio neoromanico venne progettato nel 1883 dall’architetto Luigi Broggi ed era conosciuto come “Cucine Economiche”. La sua funzione originaria era profondamente sociale: offrire pasti caldi alle fasce più fragili della popolazione.
A distanza di oltre un secolo, il principio dell’accessibilità continua dunque a trovare una declinazione differente ma coerente con la vocazione civica del luogo.
Oggi la Casa di Quartiere Montegrappa, presieduta dal generale in congedo dell’Arma dei Carabinieri Alberto Bellotti, conta, secondo i dati forniti, oltre 4.000 soci e ospita iniziative culturali, corsi di ballo, attività sportive, momenti di socialità e pranzi di comunità.
L’obiettivo è favorire inclusione, partecipazione e benessere dei residenti, mantenendo aperto il rapporto tra struttura e territorio.
Secondo quanto indicato nella presentazione dell’iniziativa, Montegrappa sarà la prima struttura civica di questo tipo a Milano e in Italia a progettare e ospitare un percorso indipendente, libero e gratuito di educazione finanziaria aperto non soltanto ai soci, ma all’intera cittadinanza.
Un programma articolato in dieci capitoli
La caratteristica più evidente del progetto è l’ampiezza del programma.
Il percorso non si limita infatti ai principi elementari del risparmio domestico, ma costruisce progressivamente una panoramica sulla struttura del sistema finanziario, sugli strumenti disponibili, sul funzionamento dei mercati e su alcune delle questioni più complesse della finanza personale e d’impresa.
Il primo capitolo, dedicato al mercato mobiliare in Italia, introduce il sistema finanziario, il risparmio gestito, il patrimonio delle famiglie italiane e gli indicatori reali e monetari del G7.
È il punto di partenza necessario per collocare le decisioni del singolo all’interno del sistema economico generale. Il risparmio di una famiglia, infatti, non vive isolato: entra in relazione con inflazione, tassi, politiche monetarie, andamento dei mercati e condizioni dell’economia.
Dai BOT ai BTP, gli strumenti del risparmio
Il secondo capitolo entra nella quotidianità degli strumenti monetari e finanziari italiani.
Si parlerà di conti correnti bancari, certificati di deposito, obbligazioni bancarie, conti correnti postali, libretti di risparmio, BOT, BTP, CCT e pronti contro termine.
La scelta di affrontare strumenti differenti permette di mettere in evidenza un principio fondamentale dell’educazione finanziaria: prodotti apparentemente appartenenti allo stesso universo del “risparmio” possono avere caratteristiche, durate, rischi, rendimenti e finalità molto diverse.
Il terzo capitolo amplia ulteriormente l’orizzonte introducendo strumenti di indebitamento, obbligazioni, mercato azionario, mercato dei cambi, titoli garantiti da attività o beni specifici e strumenti di copertura.
È il passaggio dalla gestione elementare della liquidità alla comprensione dei meccanismi attraverso i quali capitale, credito e rischio vengono trasferiti all’interno dei mercati.
Come funziona la Borsa italiana
Il quarto capitolo è interamente dedicato al mercato mobiliare italiano.
Il programma affronterà la Borsa valori, gli intermediari, i sistemi di contrattazione, i controlli, gli ordini, gli indicatori e il regime fiscale.
Comprendere una Borsa significa infatti andare oltre l’oscillazione quotidiana dei prezzi. Dietro ogni operazione esistono regole, organismi di vigilanza, procedure di negoziazione, intermediari e conseguenze fiscali.
Il quinto capitolo approfondirà invece gli strumenti tipici della Borsa italiana, con particolare attenzione alle azioni, ai prodotti derivati, alle opzioni sui titoli e agli indici.
L’inserimento dei derivati all’interno di un programma rivolto anche ai cittadini richiede inevitabilmente un approccio didattico attento. Si tratta di strumenti più complessi, la cui conoscenza può essere utile proprio per comprendere perché il grado di rischio e il livello di sofisticazione di un prodotto debbano essere valutati prima di qualsiasi decisione.
Dalla riforma dei mercati alla previdenza
Particolarmente articolato il sesto capitolo, dedicato all’evoluzione normativa del mercato mobiliare italiano.
Il programma comprende il Testo Unico della Finanza, le società di intermediazione mobiliare, i fondi comuni di investimento, la finanza etica, le società di gestione del risparmio, le SICAV, la gestione personalizzata dei patrimoni, i fondi pensione, gli hedge fund e le polizze vita.
È una sezione che permette di osservare il risparmio non come semplice accumulo di denaro, ma come un sistema nel quale intervengono soggetti, norme e strumenti con funzioni profondamente differenti.
Un’attenzione particolare merita il tema previdenziale. In una prospettiva di lungo periodo, la conoscenza dei meccanismi pensionistici integrativi e degli strumenti destinati alla costruzione di risorse future diventa parte integrante della pianificazione finanziaria personale.
Imprese, capitale di rischio e nuove fonti di finanziamento
Il settimo capitolo sposta il punto di osservazione verso l’impresa.
Saranno affrontati il finanziamento societario attraverso nuovi capitali di rischio, le banche d’affari, la quotazione in Borsa, le obbligazioni private, i club deal, i mercati finanziari destinati alle piccole e medie imprese e il venture capital.
Il passaggio è rilevante perché consente di comprendere l’altra faccia del mercato: da una parte chi dispone di capitale e cerca modalità attraverso cui impiegarlo; dall’altra imprese e progetti che necessitano di risorse per crescere.
Il capitolo ottavo proseguirà sul terreno della finanza d’impresa, affrontando il ruolo dell’investment banking, il rapporto banca-impresa, il rischio di cambio e di tasso e la finanza islamica.
L’obiettivo didattico diventa così progressivamente più ampio, collegando la finanza personale alla struttura attraverso cui aziende, banche e investitori interagiscono.
Intelligenza artificiale e sicurezza cibernetica
Il nono capitolo guarda alle trasformazioni tecnologiche.
Internet banking, banche virtuali, polizze assicurative, intelligenza artificiale, sistemi esperti di gestione finanziaria, sicurezza cibernetica e nuovi canali di distribuzione dei servizi finanziari compongono una sezione che tocca direttamente il presente.
L’intelligenza artificiale sta infatti assumendo un ruolo crescente nell’elaborazione dei dati, nell’automazione dei processi e negli strumenti a disposizione del settore finanziario.
Per il cittadino, tuttavia, la questione centrale rimane la capacità di distinguere tra facilità di utilizzo e consapevolezza della decisione.
Nessuna tecnologia può sostituire integralmente la necessità di comprendere il rischio assunto, le caratteristiche di un prodotto o le conseguenze di una scelta economica.
Ed è proprio qui che l’alfabetizzazione finanziaria incontra quella digitale.
Pianificazione fiscale, patrimonio ed eredità
Il decimo capitolo conclude il percorso affrontando la pianificazione fiscale e finanziaria.
Tra gli argomenti previsti figurano i regimi fiscali dei maggiori Paesi europei, le società holding, i trust, le polizze assicurative, gli aspetti fiscali dell’eredità, la successione generazionale e la pianificazione fiscale internazionale.
Sono materie che assumono particolare rilevanza quando la gestione finanziaria supera l’orizzonte immediato e coinvolge patrimonio, famiglia, impresa e trasferimento intergenerazionale delle risorse.
La successione, in particolare, costituisce uno dei momenti nei quali competenze giuridiche, fiscali e finanziarie inevitabilmente si incontrano.
Un percorso nato da un volume di oltre settecento pagine
Il programma didattico deriva dal volume “Finanza personale e di impresa: operatività e tecnica. Aspetti normativi, operativi e tecnici dei mercati mobiliari e degli investimenti finanziari”, pubblicato da Edizioni FAG Milano nel 2001 e scritto da Stefano Masullo.
L’opera, composta da 703 pagine, costituisce la base dalla quale sono stati sviluppati i capitoli previsti dal ciclo milanese.
I contenuti del percorso sono stati strutturati in collaborazione con il professor Giuseppe Guglielmo Santorsola, che li illustrerà personalmente durante gli incontri.
Santorsola è già ordinario di Asset Management, Corporate Finance e Corporate & Investment Banking all’Università Parthenope di Napoli ed è attualmente professore a contratto di Finanza all’Università Cattolica del Sacro Cuore di Piacenza, oltre che accademico di I.S.F.O.A. Hochschule für Sozialwissenschaften und Management.
La presenza di un docente proveniente dall’ambito universitario consente al progetto di affrontare argomenti anche complessi mantenendo un’impostazione formativa strutturata.
Ottobre e la cultura del risparmio
La partenza del ciclo il 19 ottobre si colloca nel periodo dedicato all’educazione finanziaria in Italia e precede di pochi giorni la Giornata Mondiale del Risparmio, celebrata il 31 ottobre.
La ricorrenza affonda le proprie origini proprio a Milano.
La Giornata venne istituita nel 1924, in occasione del Congresso Internazionale del Risparmio, quando l’economista Maffeo Pantaleoni ne ispirò la proclamazione.
Il significato originario era strettamente collegato alla necessità di diffondere una cultura del risparmio organizzato e di incoraggiare l’affidamento delle risorse agli intermediari bancari anziché alla conservazione domestica del denaro.
A più di un secolo di distanza, il concetto di risparmio si è profondamente trasformato.
Il problema non è più soltanto decidere dove conservare il denaro. Occorre comprendere inflazione, rendimento, rischio, diversificazione, previdenza, fiscalità e strumenti digitali. Bisogna inoltre saper riconoscere i pericoli derivanti da offerte poco trasparenti, frodi e prodotti non adeguatamente compresi.
Il vecchio “materasso”, evocato anche dal titolo dell’eBook distribuito ai partecipanti, diventa così la rappresentazione di un atteggiamento nei confronti del denaro che l’educazione finanziaria prova a superare attraverso conoscenza e capacità di scelta.
Perché insegnare finanza ai giovani significa guardare al futuro
Una delle implicazioni più importanti riguarda le nuove generazioni.
Trasferire precocemente competenze finanziarie significa consentire ai giovani di comprendere il valore del denaro prima ancora di trovarsi ad affrontare decisioni economicamente rilevanti.
Risparmio, debito, credito, investimento e previdenza non dovrebbero essere concetti scoperti soltanto nel momento in cui diventa necessario sottoscrivere un finanziamento, acquistare una casa, iniziare un piano pensionistico o investire i primi risparmi.
L’educazione finanziaria ha inoltre una caratteristica particolare: produce conseguenze nel lungo periodo.
Una decisione presa a vent’anni può avere effetti decenni dopo. Lo stesso vale per una cattiva abitudine di risparmio, un indebitamento non sostenibile o, al contrario, una pianificazione costruita con prudenza e continuità.
È questa dimensione temporale a rendere l’alfabetizzazione finanziaria una forma di investimento nel capitale umano.
Conoscere prima di scegliere
Il programma che inizierà il 19 ottobre alla Casa di Quartiere Montegrappa parte dunque da una materia tecnica per arrivare a una questione profondamente civile.
L’educazione finanziaria non promette di eliminare il rischio e non può trasformare ogni cittadino in uno specialista dei mercati. Può però fornire gli strumenti necessari per formulare domande migliori, leggere con maggiore attenzione ciò che si sottoscrive e riconoscere la distanza che separa una scelta ponderata da una decisione presa senza comprenderne pienamente le conseguenze.
In una società nella quale una parte crescente della vita economica passa attraverso applicazioni, piattaforme e operazioni eseguibili in pochi secondi, la velocità dello strumento rende ancora più importante la qualità della conoscenza.
Portare questi temi all’interno di una Casa di Quartiere assume perciò un significato preciso. Significa affermare che la comprensione del denaro, del risparmio e dei meccanismi finanziari può uscire dalle aule specialistiche e diventare patrimonio condiviso.
Da lunedì 19 ottobre, alle 19, in viale Montegrappa 8/A, Milano proverà a farlo attraverso un percorso aperto e gratuito. Un’ora alla settimana per affrontare un tema che accompagna, spesso silenziosamente, quasi ogni fase della vita: imparare a conoscere gli strumenti economici prima di essere chiamati a scegliere come utilizzarli.